
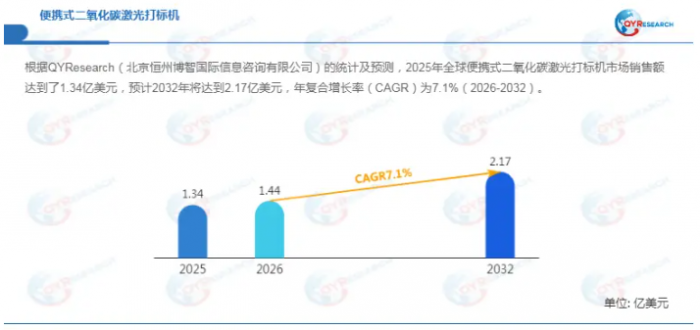
根据QYResearch的统计及预测,2025年全球便携式二氧化碳(CO₂)激光打标机市场销售额达到1.34亿美元,预计2032年将增长至2.17亿美元,2026—2032年复合年增长率(CAGR)为7.1%。在产品追溯、包装标识、个性化定制和柔性生产需求提升的背景下,便携式CO₂激光打标机正从基础打码工具向紧凑化、集成化和数字化标识解决方案升级。
该类设备采用CO₂激光源,以非接触方式在非金属及部分涂层材料表面完成打码、雕刻和标识,产品形态涵盖桌面式、手持式及移动支架式,功率覆盖≤30W、30—60W和>60W等区间。其应用材料包括纸张、塑料、薄膜、木材、皮革、纺织品、亚克力、玻璃及陶瓷等,主要服务于食品饮料包装、药品医疗包装、电子电气、纺织品及礼品消费品等场景。当前,≤60W机型构成主流销售功率段,包装应用是核心需求基础,中国则是中端产品的重要供应基地。
行业发展趋势:紧凑化、集成化与数字化升级
便携式CO₂激光打标机正从基础标识设备向集成化、紧凑化和易部署方向发展。客户需求已由简单日期打码,延伸至批次追溯、序列号、二维码、个性化图案及小批量定制,对设备的标识清晰度、运行稳定性和操作便利性提出更高要求。
首先,激光源与光学系统持续升级。射频CO₂激光源在光束稳定性和维护周期方面具有一定优势,配合高精度振镜系统,有助于提升标识一致性。其次,设备结构趋于紧凑,风冷设计、简化软件界面、视觉定位、旋转打标附件及封闭式安全结构,正在成为产品优化的重要方向。此外,用户更加关注设备与包装线、输送系统及数字化生产流程的衔接能力,以降低人工操作和标识差错。
包装行业的应用创新也在推动激光标识技术发展。2026年9月,行业媒体报道了激光直接标识逐步替代部分包装标签的应用趋势,技术进步使其在标识速度、图像分辨率和包装材料适配方面获得更多关注。
2026年10月,SACMI公布了面向瓶盖内衬的集成式激光标识方案,将二维码、批次编号和质量检测纳入生产流程,披露的系统处理能力最高可达每分钟2,500个瓶盖。这一案例反映出激光标识正由独立加工设备向生产线集成方案延伸,但该系统属于工业集成设备,并不等同于便携式CO₂设备。
市场驱动因素:追溯需求与柔性制造共同推动
产品追溯、防伪标识、定制包装和柔性生产需求增长,是便携式CO₂激光打标机市场扩张的主要动力。食品饮料、药品包装、电子电气、纺织辅料及礼品定制等行业,需要在不同材料表面形成清晰、持久且可变的信息标识。CO₂激光加工采用非接触方式,通常无需油墨等常规打印耗材,适合纸张、木材、皮革、薄膜及部分塑料等非金属材料。
与此同时,小批量制造、电商定制和小型加工工坊的发展,推动桌面式及移动式设备进入传统大型工业打标系统难以覆盖的应用场景。对于缺乏完整自动化产线的中小企业,便携式设备能够以相对灵活的部署方式满足多品种、小批量标识需求。
包装法规与数字化追溯要求也为行业带来潜在机会。欧盟《包装和包装废弃物法规》(PPWR)自2026年8月12日起开始适用,涉及包装可持续性、信息标识及生产者责任等要求。不过,法规并未要求企业必须采用CO₂激光打标,具体标识方式仍取决于适用条款、实施细则和企业包装方案。 对设备厂商而言,这意味着包装客户对材料信息、标识可读性和生产流程适配的关注度有望提高。
市场限制与增长机遇
市场普及仍受到初始采购成本和配套使用条件限制。相较于喷码、标签打印及低端机械雕刻工具,CO₂激光系统的采购投入相对较高,通常还需配置排烟净化、光路维护、冷却管理和操作培训。高功率及水冷机型对安装环境和维护能力的要求更高,增加了中小客户的使用门槛。
材料适配性同样影响市场边界。CO₂激光更适合有机材料和非金属基材,对多数裸金属表面并非优选方案,因此在部分工业追溯场景中,需要与光纤激光、紫外激光、二极管激光、喷码和标签打印方案竞争。用户采购时通常会综合评估材料兼容性、标识效果、加工速度、耗材成本及维护便利性。
市场机遇主要集中在包装工坊、小型工厂、定制工作室及新兴市场。功率>30W且≤60W的机型在便携性、加工速度和材料覆盖面之间具有较好的平衡,因而具备较强的商业吸引力。与此同时,旋转夹具、输送线集成、烟尘净化、视觉定位及安全封闭模块等配套产品,也为厂商创造了整机之外的增值空间。
细分市场:功率、结构与激光源配置决定定位
按功率划分,≤30W机型主要面向轻量打标、小型工作室、教育、礼品和低产能场景,具有体积紧凑、采购门槛相对较低等特点;30—60W机型是核心商业化功率段,可覆盖包装、木材、皮革、纸张、亚克力和纺织品等较广泛的标识任务;>60W机型则主要面向较重雕刻、较厚材料或更高加工速度需求,但冷却、安全防护和设备结构要求更高,便携性相对下降。
按设备结构划分,桌面式机型在稳定性、安装便利性和占地面积之间较为均衡,应用范围较广;手持式设备适用于大型、不规则或不便移动的工件;移动支架式设备则适合工坊及半固定生产现场。
按冷却方式和激光源划分,风冷射频系统适用于紧凑型专业应用;水冷玻璃管系统采购成本相对较低,但需要更加关注冷却和维护;水冷射频系统则更适合对光束质量和连续工作能力要求较高的场景。不同配置的成本和使用价值,取决于激光源性能、冷却方案、光学模块和目标生产强度。
下游应用与区域市场分析
包装应用是便携式CO₂激光打标机最重要的需求基础,典型场景包括纸箱、标签、薄膜、瓶体、瓶盖及软包装材料上的批号、日期、二维码和追溯信息。药品及医疗包装更加关注标识清晰度和生产合规性;电子电气产品需要在外壳、标签及绝缘材料上形成耐久标记;服装纺织、礼品及消费品领域则主要带来装饰雕刻和小批量个性化定制需求。
从区域市场看,亚洲是重要的供需区域。中国拥有较为广泛的激光设备制造基础,在高性价比桌面式、移动式和定制化CO₂激光系统方面供应能力较强,是中端产品的重要供应基地。电子、包装、纺织、礼品和小型制造业也为区域需求提供支撑。
北美和欧洲客户通常更加关注安全防护、软件易用性、设备可靠性和本地服务能力,对封闭式结构、射频激光源、集成排烟及技术支持的要求较高。新兴市场则受本地包装、食品加工、小型制造和零售定制活动推动,但价格承受能力、维护资源和操作培训仍是影响采购的重要因素。日本、韩国、东南亚及中国台湾等市场也构成亚洲区域需求和供应体系的重要组成部分。
竞争格局与产业链分析
行业竞争主体包括全球编码与标识设备供应商、专业激光设备厂商、桌面激光品牌及中国制造商。国际成熟企业通常依靠软件集成、安全设计、产品可靠性和服务网络建立竞争优势;中国供应商则在中端及价格敏感型市场较为活跃,具备配置丰富、定制响应较快和价格竞争力较强等特点。桌面及创客型激光品牌也在拓展专业打标、雕刻和小型商业生产市场。
产业链上游主要包括CO₂激光源、光学镜片与反射镜、振镜扫描系统、控制板卡、电源、冷却模块、运动部件、软件、钣金结构及安全组件。中游制造商通过光机电集成、控制软件开发、结构设计、安全防护和应用适配实现价值创造。下游客户则更加关注打标速度、材料兼容性、操作便利性、设备占地、运行可靠性和售后响应。
从成本构成看,激光源选择、光学模块质量、冷却方式、控制系统能力和渠道服务费用共同影响整机成本。射频激光系统通常在光束稳定性和维护周期方面具有优势,玻璃管系统则具备采购成本优势。能够提供整机、附件、材料测试、操作培训及本地服务的厂商,通常更有机会获得持续性订单和更高的综合利润空间。
市场规模预测
根据QYResearch预测,全球便携式CO₂激光打标机市场销售额将由2025年的1.34亿美元增长至2032年的2.17亿美元,2026—2032年复合年增长率为7.1%。未来市场竞争将不再局限于设备价格和额定功率,而是进一步延伸至激光源可靠性、标识质量、材料适配、安全合规、软件流程及本地化服务能力。对于中端市场而言,30—60W机型有望继续成为兼顾性能和成本的重要产品区间。
总体来看,便携式CO₂激光打标机市场正处于由基础打码向专业化、柔性化标识解决方案升级的阶段。包装追溯、小批量定制和中小企业柔性生产将持续释放需求。未来,能够在设备紧凑性、标识稳定性、材料适配性与服务能力之间形成综合优势的厂商,将更有机会在市场增长过程中扩大竞争优势。